母子家庭で家を建てる時、フラット35は利用できる?
母子家庭でも利用可能
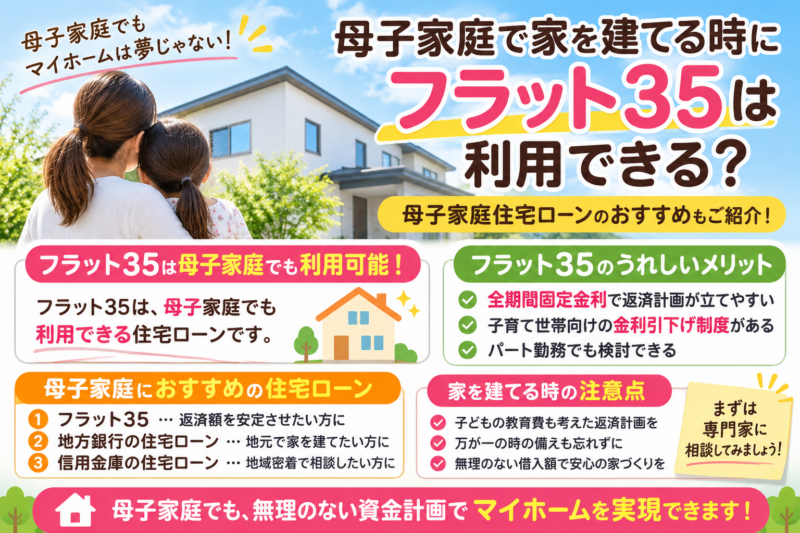
結論からいうと、母子家庭でもフラット35を利用して家を建てることはできます。
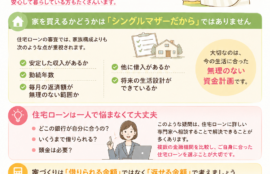
母子家庭だからという理由だけで、住宅ローンの審査が不利になるわけではありません。
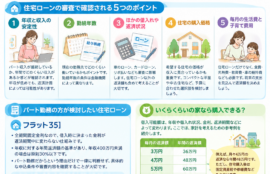
住宅ローンの審査では、主に次のような点が確認されます。
- 年収や勤務形態
- 勤続年数
- 住宅ローンの借入希望額
- 自動車ローンやカードローンなどの借入状況
- 毎月の返済負担
- 住宅の性能や担保評価
パート勤務や契約社員でも、住宅ローンを利用できる可能性があります。
ただし、審査基準は金融機関によって異なり、必ず借りられるわけではありません。
1. 母子家庭にフラット35がおすすめな理由
26坪│平屋プラン | 【ロゴスホーム~北海道着工数No1ハウスメーカー~】
「結婚に関わらずほしい」単身女性の約2人に1人「マイホーム購入を検討している」その理由は?|まいどなニュース
8
フラット35は、住宅金融支援機構と民間金融機関が提携して提供する、全期間固定金利型の住宅ローンです。
母子家庭にとって、特に注目したいメリットがあります。
| メリット | 内容 |
|---|---|
| 全期間固定金利 | 借入時に決まった金利が原則完済まで続く |
| 返済計画が立てやすい | 将来の金利上昇による返済額増加を避けられる |
| パート勤務でも検討可能 | 雇用形態だけで一律に利用不可とはならない |
| 子育て世帯向け優遇 | 子どもの人数などに応じた金利引下げ制度がある |
| 収入合算も検討可能 | 一定の条件を満たせば家族の収入を合算できる |
フラット35の総返済負担率の基準は、年収400万円未満で30%以下、年収400万円以上で35%以下です。
これは住宅ローンだけではなく、自動車ローンや教育ローンなども含めた基準です。フラット35+1
母子家庭で家を建てる時の住宅ローンおすすめ
母子家庭でも、住宅ローンを利用してマイホームを建てることは可能です。
特におすすめなのは、フラット35を中心に、地方銀行の住宅ローンも比較する方法です。
母子家庭の場合は、借入額の大きさだけでなく、子どもの教育費や将来の生活費を考えた返済計画が大切になります。
2. フラット35の「子育てプラス」は利用できる?
利用できる可能性あり
母子家庭でも、フラット35の「子育てプラス」の対象になります。
この制度は、子どもの人数などに応じて住宅ローンの金利を一定期間引き下げるものです。
主な利用条件は次のとおりです。
- 借入申込時に子どもがいること
- 申込年度の4月1日時点で子どもの年齢が18歳未満であること
- 自分が居住する住宅を建設・購入すること
つまり、母子家庭で子どもを扶養している場合も対象になり得ます。
2026年度の申込条件では、2008年4月2日以降に生まれた子どもが対象となります。フラット35+1
さらに、住宅の性能などによっては、フラット35Sや維持保全型などの金利引下げ制度も併用できる可能性があります。
ただし、制度には予算や住宅性能などの条件があります。
詳細はフラット35公式サイト「子育てプラス」で確認できます。
3. 母子家庭におすすめの住宅ローン3選
| 住宅ローン | おすすめの方 | 特徴 |
|---|---|---|
| フラット35 | 返済額を安定させたい方 | 全期間固定金利 |
| 地方銀行の住宅ローン | 地元で家を建てたい方 | 個別相談や商品選択肢がある |
| 信用金庫の住宅ローン | 地元密着で相談したい方 | 地域の金融機関に相談できる |
① フラット35
最も検討してほしい住宅ローンです。
- 将来の金利上昇が心配
- 毎月の返済額を固定したい
- 子どもの教育費を計画的に準備したい
こうした方に向いています。
② 地方銀行の住宅ローン
栃木県で家を建てる場合は、足利銀行や栃木銀行などの地元金融機関も比較候補になります。
変動金利や固定金利などの商品を比較し、勤務先や年収、借入希望額をもとに事前審査を相談するとよいでしょう。
ただし、母子家庭向けの特別な優遇が必ずあるわけではありません。
③ 信用金庫の住宅ローン
地元の信用金庫に相談する方法もあります。
住宅ローンの相談だけでなく、家計や今後の生活設計についても相談できる場合があります。
ただし、審査は個別に行われます。
4. 母子家庭で住宅ローンを組む時の注意点
家を建てることができても、返済が苦しくなってしまっては意味がありません。
特に次の3つを確認しましょう。
- 子どもの進学費用を確保できるか
- 自分が病気や休職をした場合でも返済できるか
- 固定資産税や修繕費を含めて無理のない返済額か
住宅ローンの審査で認められる借入額と、実際に安心して返済できる借入額は違います。
また、栃木県には母子・父子・寡婦福祉資金貸付制度の住宅資金もあります。住宅の建設や購入などが対象となる場合があるため、市役所の福祉窓口で相談する価値があります。栃木県+1
5. 母子家庭の住宅ローンで、実際にどのくらい借りられる?
ここが一番重要です。
例えば、年収300万円の方が住宅ローンを検討する場合、審査上の返済負担率は年収の30%以下が一つの基準になります。
ただし、これは審査上の目安であり、生活に無理のない返済額を保証するものではありません。
母子家庭の場合は、子どもの人数や年齢によっても必要な生活費が変わります。
年収だけで借入額を判断せず、毎月の生活費を差し引いて考えることが大切です。
まとめ
母子家庭でもフラット35を利用して家を建てることは可能です。
特におすすめなのは、
- フラット35で固定金利の安心を確保する
- 子育てプラスなどの金利優遇を確認する
- 地元銀行の住宅ローンと比較する
- 無理のない借入額で家づくりを進める
という方法です。
母子家庭だからといって、マイホームを諦める必要はありません。
ただし、住宅ローンは将来の生活に大きく関わるため、事前審査や資金計画を慎重に進めましょう。
↓ ↓ ↓ ↓ ↓ ↓