年収300万円以下でも家は建てられる?
結論からいうと、年収300万円以下でもマイホームを建てられる可能性はあります。
「年収が低いから家を建てるのは無理かもしれない……」と不安に感じている方もいるかもしれません。しかし、家づくりで大切なのは年収だけではありません。
土地の価格や建物の大きさ、住宅ローンの借入額、毎月の生活費などを総合的に考えることで、無理のない家づくりを目指せます。
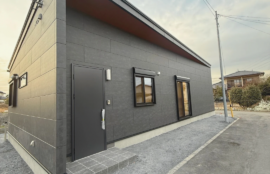
特に、コンパクトな平屋や小さめの土地を活用した家づくりは、予算を抑える選択肢の一つです。
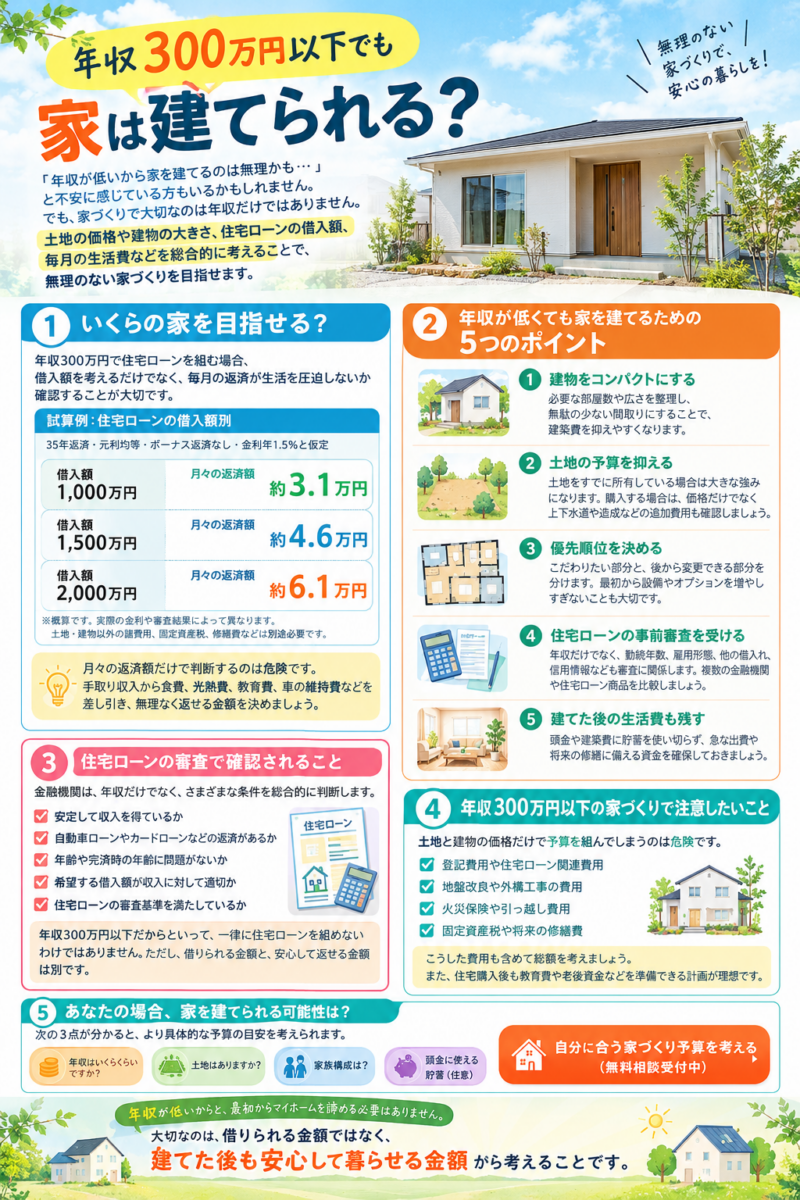
1. 年収300万円以下なら、いくらの家を目指せる?
例えば、年収300万円で住宅ローンを組む場合、借入額を考えるだけでなく、毎月の返済が生活を圧迫しないか確認することが大切です。
試算例:住宅ローンの借入額別
35年返済・元利均等・ボーナス返済なし・金利年1.5%と仮定
借入額1,000万円
月々の返済額
約3.1万円
借入額1,500万円
月々の返済額
約4.6万円
借入額2,000万円
月々の返済額
約6.1万円
※概算です。実際の金利や審査結果によって異なります。土地・建物以外の諸費用、固定資産税、修繕費などは別途必要です。
年収300万円の場合、月々の返済額だけで判断するのは危険です。手取り収入から食費、光熱費、教育費、車の維持費などを差し引き、無理なく返せる金額を決めましょう。
2. 年収が低くても家を建てるための5つのポイント

① 建物をコンパクトにする
必要な部屋数や広さを整理し、無駄の少ない間取りにすることで、建築費を抑えやすくなります。

② 土地の予算を抑える
土地をすでに所有している場合は、大きな強みになります。土地を購入する場合は、価格だけでなく上下水道や造成などの追加費用も確認しましょう。

③ 優先順位を決める
こだわりたい部分と、後から変更できる部分を分けます。最初から設備やオプションを増やしすぎないことも大切です。

④ 住宅ローンの事前審査を受ける
年収だけでなく、勤続年数、雇用形態、他の借入れ、信用情報なども審査に関係します。複数の金融機関や住宅ローン商品を比較しましょう。

⑤ 建てた後の生活費も残す
頭金や建築費に貯蓄を使い切らず、急な出費や将来の修繕に備える資金を確保しておきましょう。
3. 住宅ローンの審査で確認されること
金融機関は、年収だけでなく、さまざまな条件を総合的に判断します。
- 安定して収入を得ているか
- 自動車ローンやカードローンなどの返済があるか
- 年齢や完済時の年齢に問題がないか
- 希望する借入額が収入に対して適切か
- 住宅ローンの審査基準を満たしているか
年収300万円以下だからといって、一律に住宅ローンを組めないわけではありません。ただし、借りられる金額と、安心して返せる金額は別です。
住宅金融支援機構の調査でも、住宅の種類によって取得費用や返済額は大きく異なります。一般的な住宅取得者の平均額をそのまま自分の予算に当てはめず、個別の資金計画を立てることが大切です。
住宅金融支援機構
+1
4. 年収300万円以下の家づくりで注意したいこと
特に気をつけたいのは、土地と建物の価格だけで予算を組んでしまうことです。
- 登記費用や住宅ローン関連費用
- 地盤改良や外構工事の費用
- 火災保険や引っ越し費用
- 固定資産税や将来の修繕費
こうした費用も含めて総額を考えましょう。また、住宅購入後も教育費や老後資金などを準備できる計画が理想です。
自分に合う家づくり予算を考える
年収が低いからと、最初からマイホームを諦める必要はありません。大切なのは、借りられる金額ではなく、建てた後も安心して暮らせる金額から考えることです。
ケンコー建設ではこのような悩みも一緒に解決しながらお客様に合ったお家づくりをお手伝いしています!!
↓ ↓ ↓ ↓ ↓ ↓