母子家庭で40代から住宅購入は遅い?今からでも間に合う?
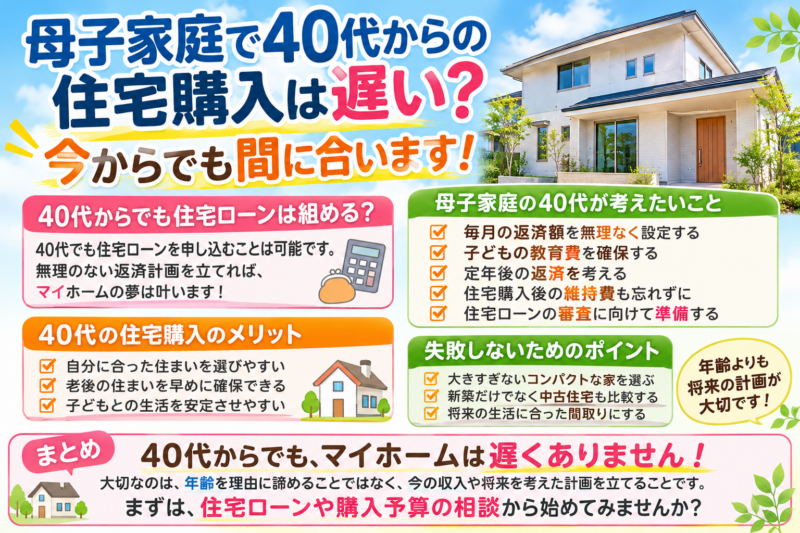
結論から言うと、40代からでもマイホーム購入は十分に目指せます。
「もう40代だから住宅ローンを組むのは難しいのでは?」
「子どもの教育費もかかるし、今から家を買って大丈夫?」
「定年までに住宅ローンを返済できるの?」
母子家庭で40代から住宅購入を考えると、このような不安を感じる方も多いのではないでしょうか。
しかし、住宅購入は年齢だけで決まるものではありません。大切なのは、現在の収入や貯蓄、住宅ローンの返済期間、将来の生活費を考えた無理のない資金計画です。
40代だからといって、マイホームの夢を諦める必要はありません。
1. 40代からでも住宅ローンは組める?
40代でも住宅ローンを申し込むことは可能です。
例えば、住宅金融支援機構の「フラット35」は、原則として申込時の年齢が70歳未満であれば申し込めます。
また、借入期間は最長35年ですが、完済時の年齢が80歳となるまでの期間が上限になります。フラット35+2
年齢別の借入期間の目安は次のとおりです。
| 購入時の年齢 | 返済期間の上限目安 |
|---|---|
| 40歳 | 35年 |
| 45歳 | 35年 |
| 50歳 | 30年 |
| 55歳 | 25年 |
つまり、40代であれば、まだ長期の住宅ローンを組める可能性があります。
ただし、金融機関やローン商品によって条件は異なり、年齢だけで審査結果が決まるわけではありません。
2. 母子家庭の40代が住宅購入で考えておきたいこと
住宅を購入するときは、家を買えるかどうかだけでなく、購入後の生活を守れるかどうかが重要です。
特に母子家庭の場合、次の5つを意識しましょう。
① 毎月の返済額を無理なく設定する
住宅ローンの借入可能額いっぱいまで借りる必要はありません。
毎月の収入から生活費、教育費、貯蓄などを差し引き、無理なく返済できる金額を考えましょう。
② 子どもの教育費を確保する
40代で住宅購入を考える場合、子どもの進学時期と住宅ローンの返済が重なる可能性があります。
高校・大学の進学費用なども考慮して資金計画を立てることが大切です。
③ 定年後の返済を考える
40代から35年ローンを組むと、完済時は75歳前後になる場合があります。
退職後の収入や年金生活を見据えて、繰り上げ返済や退職金に頼りすぎない計画を考えましょう。
④ 住宅購入後の維持費を考える
住宅を購入すると、住宅ローン以外にも費用がかかります。
- 固定資産税
- 火災保険・地震保険
- 修繕費・メンテナンス費用
- 水道光熱費
- 将来的なリフォーム費用
毎月の住宅ローンだけで判断しないことが大切です。
⑤ 住宅ローンの審査に向けて準備する
金融機関は年齢だけでなく、年収、勤続年数、健康状態、他の借入状況、返済負担率などを確認します。
国土交通省の令和7年度調査でも、完済時年齢を審査項目としている金融機関は98.4%でした。国土交通省
車のローンやカードのリボ払いなどがある場合は、事前に整理できるか確認しておきましょう。
3. 40代の母子家庭が住宅購入で失敗しないためのポイント
浜松市で人気の小さな平屋の魅力と施工事例3選 | 浜松市・静岡市の注文住宅|花みずき工房
【ホームズ】兼六パークタウン大泉学園第129期<全12棟>|新座市、西武池袋線「大泉学園」駅 西武バス20分「片山2丁目」バス停 徒歩11分の新築一戸建て
無印良品の家 「木の家」 平屋エディションを新たに販売開始 | 株式会社MUJI HOUSEのプレスリリース
11
40代からの住宅購入では、立派な家を建てることよりも、将来まで安心して暮らせる家を選ぶことが大切です。
おすすめしたいのは、次のような考え方です。
- 大きすぎないコンパクトな住宅を検討する
- 必要以上に部屋数を増やさない
- 新築だけでなく中古住宅も比較する
- 土地と建物の総予算を決める
- 将来の生活スタイルに合った間取りにする
特にコンパクトな平屋や小さな注文住宅は、掃除や日々の管理の負担を抑えやすく、将来の暮らしも考えやすい選択肢です。
ただし、平屋は土地の広さや建築費とのバランスも確認しましょう。
4. 40代から住宅を購入するメリット
40代からの住宅購入には、年齢を重ねたからこそのメリットもあります。
自分に合った住まいを選びやすい
これまでの生活経験から、本当に必要な広さや設備、間取りが分かってきます。
老後の住まいを早めに確保できる
将来の家賃負担を減らすことを考え、早い段階から持ち家を検討できます。ただし、持ち家でも維持費は必要です。
自分と子どもの生活を安定させやすい
子どもと安心して暮らせる住環境を整えることは、住まいに対する不安を減らすきっかけにもなります。
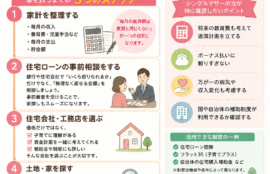
5. 住宅購入を考え始めたら、まず何から始める?
いきなり住宅展示場へ行ったり、物件を探したりする必要はありません。
まずは次の順番で進めてみましょう。
- 現在の年収と毎月の支出を確認する
- 無理なく返済できる住宅ローンの金額を考える
- 住宅購入に使える貯蓄額を確認する
- 住宅ローンの事前相談を受ける
- 予算に合った土地や住宅を探す
住宅ローンは、金融機関によって審査基準や商品内容が異なります。最初から1つの金融機関に絞らず、複数の選択肢を比較することも大切です。
まとめ|40代からでもマイホームは遅くありません!
母子家庭で40代から住宅購入を考えることは、決して遅いことではありません。
大切なのは、年齢を理由に諦めることではなく、今の収入や将来の生活を考えた住宅購入の計画を立てることです。
子どもの教育費や老後の生活費など、不安に感じることはたくさんあると思います。
だからこそ、無理な住宅ローンを組むのではなく、自分と子どもが安心して暮らせる住まいを一緒に考えていきましょう。
「40代だから無理」と決めつけず、まずは住宅ローンや購入予算の相談から始めてみませんか?
↓ ↓ ↓ ↓ ↓ ↓