シングルマザーでパート勤務でも住宅ローンは組める?
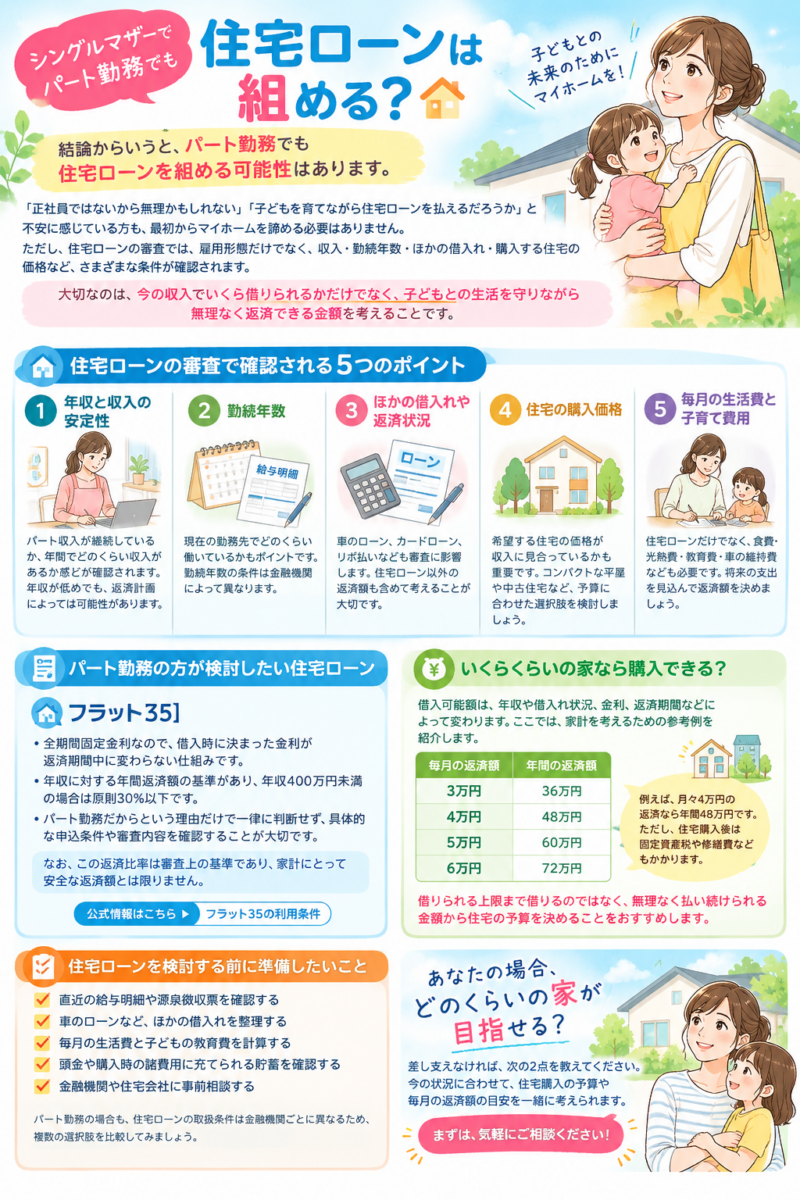
結論からいうと、パート勤務でも住宅ローンを組める可能性はあります。
「正社員ではないから無理かもしれない」「子どもを育てながら住宅ローンを払えるだろうか」と不安に感じている方も、最初からマイホームを諦める必要はありません。
ただし、住宅ローンの審査では、雇用形態だけでなく、収入・勤続年数・ほかの借入れ・購入する住宅の価格など、さまざまな条件が確認されます。
大切なのは、今の収入でいくら借りられるかだけでなく、子どもとの生活を守りながら無理なく返済できる金額を考えることです。
1. 住宅ローンの審査で確認される5つのポイント

① 年収と収入の安定性
パート収入が継続しているか、年間でどのくらい収入があるかなどが確認されます。年収が低めでも、返済計画によっては可能性があります。

② 勤続年数
現在の勤務先でどのくらい働いているかもポイントです。勤続年数の条件は金融機関によって異なります。

③ ほかの借入れや返済状況
車のローン、カードローン、リボ払いなども審査に影響します。住宅ローン以外の返済額も含めて考えることが大切です。
フラット35

④ 住宅の購入価格
希望する住宅の価格が収入に見合っているかも重要です。コンパクトな平屋や中古住宅など、予算に合わせた選択肢を検討しましょう。

⑤ 毎月の生活費と子育て費用
住宅ローンだけでなく、食費・光熱費・教育費・車の維持費なども必要です。将来の支出を見込んで返済額を決めましょう。
2. パート勤務の方が検討したい住宅ローン
選択肢のひとつが、フラット35です。
- 全期間固定金利なので、借入時に決まった金利が返済期間中に変わらない仕組みです。
- 年収に対する年間返済額の基準があり、年収400万円未満の場合は原則30%以下です。
- パート勤務だからという理由だけで一律に判断せず、具体的な申込条件や審査内容を確認することが大切です。
フラット35
公式情報はこちら:フラット35の利用条件
なお、この返済比率は審査上の基準であり、家計にとって安全な返済額とは限りません。
3. いくらくらいの家なら購入できる?
借入可能額は、年収や借入れ状況、金利、返済期間などによって変わります。ここでは、家計を考えるための参考例を紹介します。
| 毎月の返済額 | 年間の返済額 |
|---|---|
| 3万円 | 36万円 |
| 4万円 | 48万円 |
| 5万円 | 60万円 |
| 6万円 | 72万円 |
例えば、月々4万円の返済なら年間48万円です。ただし、住宅購入後は固定資産税や修繕費などもかかります。
借りられる上限まで借りるのではなく、無理なく払い続けられる金額から住宅の予算を決めることをおすすめします。
4. 住宅ローンを検討する前に準備したいこと
- 直近の給与明細や源泉徴収票を確認する
- 車のローンなど、ほかの借入れを整理する
- 毎月の生活費と子どもの教育費を計算する
- 頭金や購入時の諸費用に充てられる貯蓄を確認する
- 金融機関や住宅会社に事前相談する
パート勤務の場合も、住宅ローンの取扱条件は金融機関ごとに異なるため、複数の選択肢を比較してみましょう。
↓ ↓ ↓ ↓ ↓ ↓